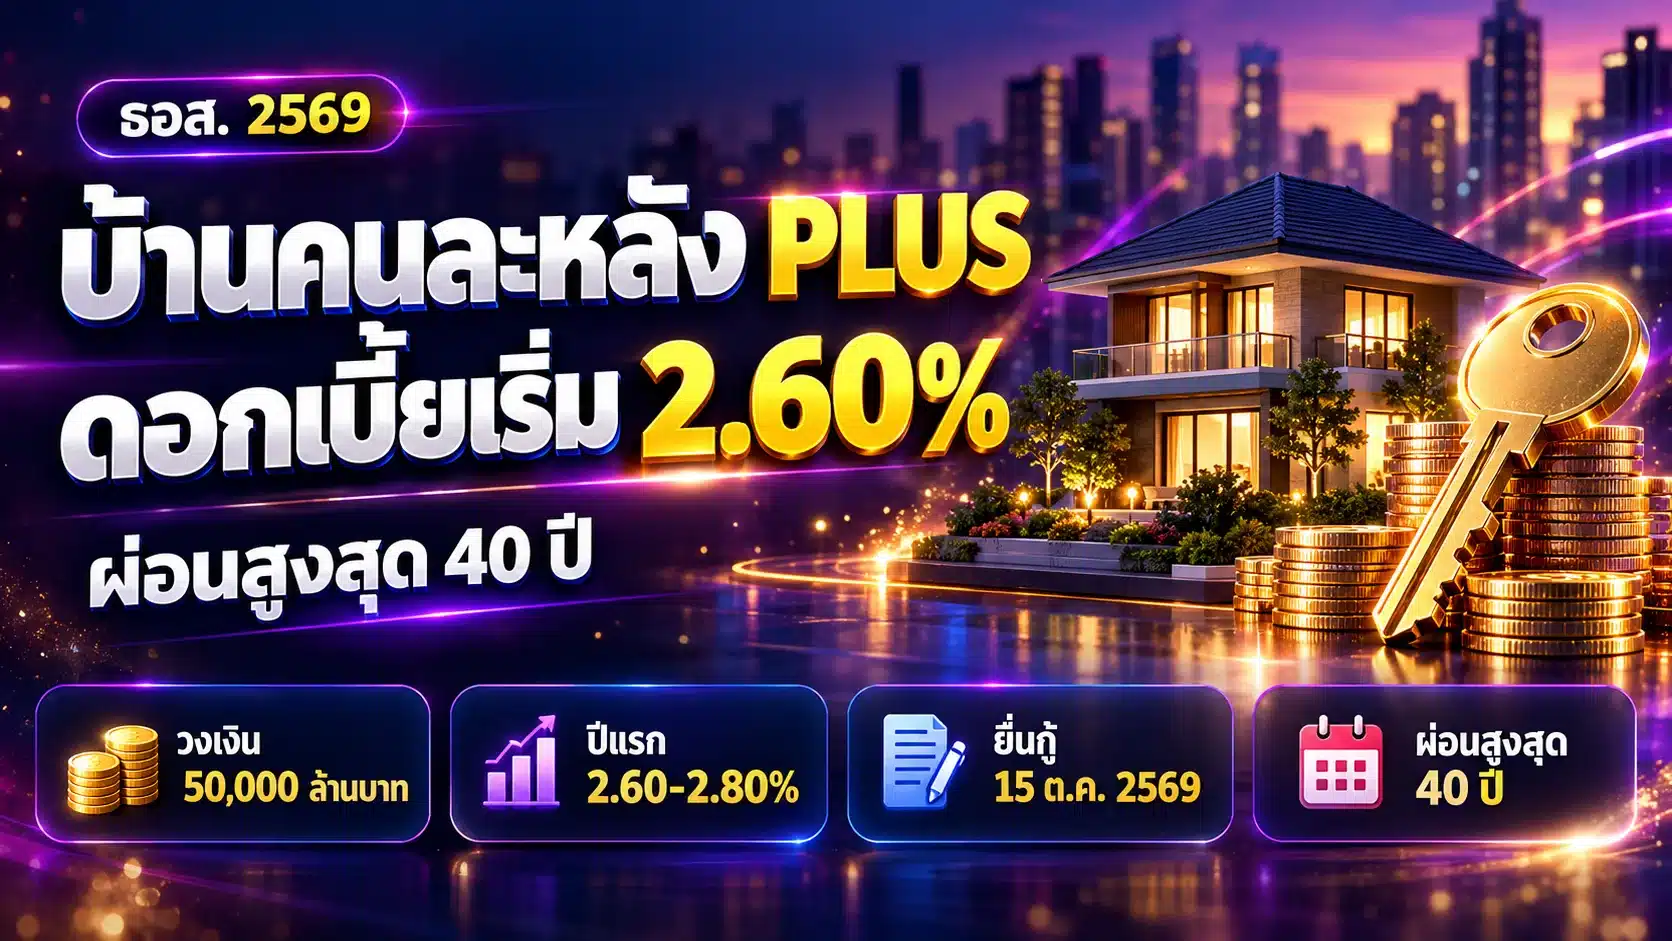
สินเชื่อบ้านคนละหลัง พลัส (บ้านคนละหลัง PLUS) คือสินเชื่อที่อยู่อาศัยของธนาคารอาคารสงเคราะห์ (ธอส.) ที่คณะรัฐมนตรีอนุมัติวงเงินรวม 50,000 ล้านบาท ผ่อนได้สูงสุด 40 ปี ดอกเบี้ยช่วง 2 ปีแรกอยู่ที่ 2.60-2.80% และเปิดให้ยื่นตั้งแต่ 15 ตุลาคม 2569 ถึง 30 ธันวาคม 2573 หรือจนกว่าวงเงินจะเต็ม ดอกเบี้ยต่ำนี้เป็นเพียงช่วงแรก หลังจากนั้นจะขยับขึ้นแบบขั้นบันไดและลอยตัวอิง MRR (ข้อมูล ณ วันที่ 15 ตุลาคม 2569)
บทความนี้สรุปทุกอย่างที่ข่าวรายงานไว้ ทั้งวงเงินแต่ละกลุ่ม ตารางดอกเบี้ยรายปี ช่องทางยื่นกู้ และจุดที่ข่าวยังไม่ชัดเจน เพื่อให้คุณเตรียมตัวก่อนเดินเข้าสาขา ธอส. ได้อย่างรู้เท่าทัน
สินเชื่อบ้านคนละหลัง พลัส คืออะไร
บ้านคนละหลัง PLUS คือโครงการสินเชื่อที่อยู่อาศัยดอกเบี้ยพิเศษที่ ครม. อนุมัติให้ ธอส. เป็นผู้ปล่อยกู้ มีวงเงินรวม 50,000 ล้านบาท และผ่อนได้นานสูงสุด 40 ปี จุดประสงค์คือช่วยให้ผู้มีรายได้น้อยถึงปานกลางมีบ้านเป็นของตัวเองได้ง่ายขึ้น
ข้อมูลโครงการแถลงโดยนายวินิจ วิเศษสุวรรณภูมิ ผู้อำนวยการสำนักงานเศรษฐกิจการคลัง (สศค.) ในฐานะโฆษกกระทรวงการคลัง ตามรายงานของ The Standard เมื่อวันที่ 14 ตุลาคม 2569 และ Daily News เมื่อวันที่ 15 ตุลาคม 2569 โครงการนี้มีเฉพาะที่ ธอส. เท่านั้น ข่าวไม่ได้กล่าวถึงการปล่อยกู้ผ่านธนาคารอื่น
ทำไมรัฐออกโครงการนี้
เป้าหมายของโครงการมีสองด้าน ด้านแรกคือกระตุ้นภาคอสังหาริมทรัพย์ ด้านที่สองคือตอบความต้องการที่อยู่อาศัยของผู้มีรายได้น้อยถึงปานกลาง กระทรวงการคลังคาดว่าโครงการจะทำให้มีเงินหมุนเวียนในระบบเศรษฐกิจราว 125,000 ล้านบาท
กู้ไปทำอะไรได้บ้าง
ตามที่ข่าวรายงาน วัตถุประสงค์การกู้ครอบคลุมทั้งการซื้อและการสร้างบ้าน ไม่ได้จำกัดแค่บ้านจัดสรรที่สร้างเสร็จแล้ว ได้แก่
- ซื้อหรือปลูกสร้างที่อยู่อาศัย
- ซื้อที่ดินพร้อมปลูกสร้างที่อยู่อาศัย
- ซื้อหรือปลูกสร้างที่อยู่อาศัยบนที่ดินของรัฐ
- ซื้ออุปกรณ์หรือสิ่งอำนวยความสะดวกที่เกี่ยวกับการอยู่อาศัย (ส่วนนี้คิดดอกเบี้ย MRR ไม่ใช่อัตราพิเศษ)
ข้อสังเกตคือข่าวไม่ได้ระบุวัตถุประสงค์เพื่อไถ่ถอนจำนองจากสถาบันการเงินอื่น (รีไฟแนนซ์) ไว้ในรายการ ใครที่ตั้งใจจะย้ายหนี้บ้านเดิมควรสอบถาม ธอส. ให้ชัดเจนก่อน
ใครกู้บ้านคนละหลัง PLUS ได้บ้าง (ตามที่ข่าวรายงาน)
ตามที่ข่าวรายงาน โครงการเปิดให้ประชาชนทั่วไปยื่นกู้ได้ โดยมุ่งช่วยผู้มีรายได้น้อยถึงปานกลางเป็นหลัก ส่วนคุณสมบัติอื่นทั้งหมดเป็นไปตามที่ ธอส. กำหนด ซึ่งข่าวยังไม่ได้ลงรายละเอียด
วงเงินถูกแบ่งเป็นสองกลุ่มตามลักษณะผู้กู้ ทำให้เงื่อนไขดอกเบี้ยช่วงแรกต่างกันเล็กน้อย การรู้ว่าตัวเองน่าจะอยู่กลุ่มไหนช่วยให้ประเมินค่าใช้จ่ายได้ใกล้ความจริงขึ้น
กลุ่มผ่อนปรนเกณฑ์รายได้ กับกลุ่มรายได้ปกติ ต่างกันอย่างไร
กลุ่มผ่อนปรนเกณฑ์รายได้และค่าครองชีพได้วงเงิน 40,000 ล้านบาท ซึ่งเป็นสัดส่วนใหญ่ของโครงการ ส่วนกลุ่มรายได้ปกติได้วงเงิน 10,000 ล้านบาท และได้ดอกเบี้ยปีที่ 1-3 ต่ำกว่ากลุ่มผ่อนปรนเล็กน้อย อย่างไรก็ตาม ข่าวไม่ได้อธิบายว่าใช้เกณฑ์อะไรแบ่งผู้กู้เข้าแต่ละกลุ่ม
สิ่งที่ข่าวยังไม่ระบุ ต้องถาม ธอส. เอง
ณ วันที่ข่าวเผยแพร่ ยังมีข้อมูลสำคัญหลายข้อที่ไม่ได้ระบุไว้ ผู้สนใจควรตรวจสอบกับ ธอส. โดยตรงก่อนตัดสินใจ
- ตัวเลขรายได้ต่อเดือนขั้นต่ำหรือเพดานรายได้ของแต่ละกลุ่ม
- สัดส่วนวงเงินกู้ต่อมูลค่าหลักประกัน (LTV) และเงินดาวน์ที่ต้องเตรียม
- เอกสารที่ต้องใช้ในการยื่นกู้
- เกณฑ์ที่ใช้จัดผู้กู้เข้ากลุ่มผ่อนปรนหรือกลุ่มรายได้ปกติ
หากคุณเป็นผู้มีรายได้น้อยที่ติดตามมาตรการรัฐอื่นอยู่แล้ว เช่น บัตรสวัสดิการแห่งรัฐ 2569 ควรแยกให้ออกว่าสองเรื่องนี้เป็นคนละโครงการกัน ข่าวไม่ได้ระบุว่าการถือบัตรสวัสดิการเป็นเงื่อนไขหรือสิทธิพิเศษในการกู้บ้านคนละหลัง PLUS ส่วนคำว่า “ลูกค้าสวัสดิการ” ในตารางดอกเบี้ยหมายถึงประเภทลูกค้าตามที่ ธอส. กำหนด ไม่ใช่บัตรสวัสดิการแห่งรัฐ
สินเชื่อบ้านคนละหลัง พลัส ดอกเบี้ยและวงเงินเท่าไร
วงเงินรวมของโครงการอยู่ที่ 50,000 ล้านบาท แบ่งเป็นกลุ่มผ่อนปรน 40,000 ล้านบาทและกลุ่มรายได้ปกติ 10,000 ล้านบาท ดอกเบี้ยปีที่ 1-2 อยู่ที่ 2.80% และ 2.60% ตามลำดับ จากนั้นขยับขึ้นทุกช่วงจนลอยตัวอิง MRR ตั้งแต่ปีที่ 6
| กลุ่มผู้กู้ | วงเงิน | ข้อสังเกต |
|---|---|---|
| กลุ่มผ่อนปรนเกณฑ์รายได้และค่าครองชีพ | 40,000 ล้านบาท | สัดส่วนหลักของโครงการ |
| กลุ่มรายได้ปกติ | 10,000 ล้านบาท | วงเงินแยกจากกลุ่มผ่อนปรน |
| รวม | 50,000 ล้านบาท | ข้อมูล ณ วันที่ 15 ตุลาคม 2569 |
ตารางด้านล่างสรุปอัตราดอกเบี้ยตามช่วงปีที่ Daily News รายงาน โดย MRR ของ ธอส. ณ วันที่ข่าวเผยแพร่อยู่ที่ 6.145% ต่อปี และเป็นอัตราลอยตัวที่เปลี่ยนแปลงได้
| ช่วงปี | กลุ่มผ่อนปรนเกณฑ์รายได้ | กลุ่มรายได้ปกติ |
|---|---|---|
| ปีที่ 1-2 | 2.80% | 2.60% |
| ปีที่ 3 | 3.50% | 3.40% |
| ปีที่ 4-5 | 4.00% | 4.00% |
| ปีที่ 6-7 | MRR-2.00% | MRR-2.00% |
| ปีที่ 8 เป็นต้นไป | MRR-0.75% (ลูกค้ารายย่อย) / MRR-1.00% (ลูกค้าสวัสดิการ) | อัตราเดียวกับกลุ่มผ่อนปรน |
จะเห็นว่า ดอกเบี้ย 2.60-2.80% เป็นอัตราพิเศษเฉพาะ 2 ปีแรก ไม่ใช่อัตราตลอดสัญญา เมื่อเข้าปีที่ 6 ดอกเบี้ยจะผูกกับ MRR ซึ่งขึ้นลงตามภาวะตลาด ถ้า MRR สูงขึ้นในอนาคต ภาระดอกเบี้ยก็สูงขึ้นตาม ส่วนสินเชื่อเพื่อซื้ออุปกรณ์หรือสิ่งอำนวยความสะดวกเกี่ยวกับการอยู่อาศัยใช้อัตรา MRR ตั้งแต่ต้น
เลข 3 ล้านบาท หมายถึงวงเงินกู้หรือราคาบ้าน
จุดนี้ข่าวสองสำนักรายงานไม่ตรงกัน The Standard ระบุว่ากู้ได้ ไม่เกิน 3 ล้านบาทต่อรายต่อหลักประกัน ขณะที่ Daily News ระบุว่าเป็นโครงการสำหรับราคาบ้านไม่เกิน 3 ล้านบาท ความต่างนี้มีผลจริง เพราะถ้าเป็นเพดานวงเงินกู้ บ้านที่ราคาเกิน 3 ล้านบาทอาจยังเข้าร่วมได้โดยจ่ายส่วนเกินเอง แต่ถ้าเป็นเพดานราคาบ้าน บ้านที่ราคาเกินจะไม่เข้าเงื่อนไขเลย ควรตรวจสอบเงื่อนไขนี้กับ ธอส. ก่อนจองบ้าน อย่าอาศัยเพียงพาดหัวข่าว
ตัวอย่างค่างวดจากข่าว
ข่าวยกตัวอย่างว่ากู้ 1 ล้านบาท ผ่อนนาน 40 ปี ค่างวดเริ่มต้นประมาณ เดือนละ 3,600 บาท ตัวเลขนี้คิดจากช่วงดอกเบี้ยเริ่มต้นเท่านั้น เมื่อดอกเบี้ยเปลี่ยนตามช่วงปี ธนาคารอาจปรับค่างวด หรือสัดส่วนเงินต้นที่ตัดได้ในแต่ละงวดอาจลดลง ค่างวดจริงของแต่ละคนขึ้นกับวงเงิน ระยะเวลา และเงื่อนไขที่ ธอส. อนุมัติ จึงควรขอตารางผ่อนชำระจากธนาคารประกอบการตัดสินใจ
ยื่นกู้บ้านคนละหลัง PLUS ยังไง
ยื่นกู้ได้ที่สาขา ธอส. ตั้งแต่ 15 ตุลาคม 2569 ถึง 30 ธันวาคม 2573 หรือจนกว่าวงเงินจะเต็ม หากมีคำถามติดต่อ G H BANK Call Center 0-2645-9000 หรือเฟซบุ๊กแฟนเพจ ธอส.
เนื่องจากข่าวยังไม่ระบุรายการเอกสาร ขั้นตอนด้านล่างจึงเป็นแนวทางเตรียมตัวทั่วไป ไม่ใช่ขั้นตอนทางการของ ธอส.
- ประเมินว่าตั้งใจกู้เพื่ออะไร เช่น ซื้อบ้าน ซื้อที่ดินพร้อมสร้าง หรือสร้างบนที่ดินของรัฐ และกำหนดงบที่ผ่อนไหวต่อเดือน
- โทร G H BANK Call Center 0-2645-9000 หรือทักแฟนเพจ ธอส. เพื่อถามเกณฑ์รายได้ เงินดาวน์ เอกสาร และความหมายของเพดาน 3 ล้านบาท
- รวบรวมเอกสารตามรายการที่ ธอส. แจ้ง พร้อมข้อมูลของบ้านหรือที่ดินที่จะใช้เป็นหลักประกัน
- เดินทางไปยื่นคำขอที่สาขา ธอส. ใกล้บ้าน และสอบถามว่าคุณจะถูกจัดอยู่กลุ่มผ่อนปรนหรือกลุ่มรายได้ปกติ
- ขอตารางผ่อนชำระและอ่านอัตราดอกเบี้ยทุกช่วงปีให้ครบก่อนลงนามในสัญญา
ถ้าพร้อมแล้วควรยื่นแต่เนิ่นๆ เพราะ โครงการปิดรับทันทีเมื่อวงเงินเต็ม แม้จะยังไม่ถึงวันที่ 30 ธันวาคม 2573
ข้อควรระวังก่อนกู้บ้านคนละหลัง PLUS
ข้อควรระวังหลักคือดอกเบี้ยต่ำเป็นเพียงช่วงแรก สัญญาผ่อนยาวถึง 40 ปีหมายถึงภาระที่อยู่กับคุณนาน และเงื่อนไขหลายข้อยังไม่ได้ประกาศชัด การยื่นกู้ไม่ได้รับประกันว่าจะได้รับอนุมัติ
- ดูดอกเบี้ยทั้งสัญญา ไม่ใช่แค่ปีแรก ตั้งแต่ปีที่ 6 ดอกเบี้ยอิง MRR ซึ่งลอยตัว ค่าใช้จ่ายระยะยาวจึงคาดการณ์ได้ไม่แน่นอน
- ผ่อนยาว 40 ปีช่วยให้ค่างวดต่อเดือนต่ำ แต่ดอกเบี้ยรวมตลอดสัญญาจะสูงขึ้นตามระยะเวลา ถ้ามีเงินเหลือควรถามเงื่อนไขการโปะหรือชำระก่อนกำหนด
- การอนุมัติขึ้นกับการพิจารณาของ ธอส. ทั้งรายได้ ภาระหนี้ และหลักประกัน ไม่มีใครการันตีผลอนุมัติได้ ระวังบุคคลที่อ้างว่าช่วยให้กู้ผ่านโดยเรียกเก็บค่าดำเนินการ
- ข้อมูลในข่าวอาจถูกปรับเมื่อ ธอส. ประกาศรายละเอียดอย่างเป็นทางการ ควรยึดประกาศของธนาคารเป็นหลัก
สำหรับคนที่ยังไม่พร้อมซื้อบ้านในตอนนี้ การเก็บเงินก้อนสำหรับเงินดาวน์และค่าใช้จ่ายวันโอนไว้ล่วงหน้าเป็นทางเลือกที่ดี บางคนเลือกออมผ่านพันธบัตรออมทรัพย์รัฐบาล ส่วนใครที่ต้องการเงินก้อนเล็กเพื่อใช้จ่ายทั่วไป ไม่ใช่เพื่อซื้อบ้าน สินเชื่อบ้านคนละหลัง PLUS ไม่ได้ออกแบบมาเพื่อจุดประสงค์นั้น อาจศึกษาสินเชื่อรายย่อยแบบอื่น เช่น สินเชื่อ QR มหาเฮง นกกระซิบ ของออมสิน โดยอ่านเงื่อนไขให้ครบก่อนตัดสินใจ
คำถามที่พบบ่อยเกี่ยวกับสินเชื่อบ้านคนละหลัง พลัส
สินเชื่อบ้านคนละหลัง พลัส ดอกเบี้ยเท่าไร
ตามที่ข่าวรายงาน ปีที่ 1-2 กลุ่มผ่อนปรนเกณฑ์รายได้อยู่ที่ 2.80% และกลุ่มรายได้ปกติอยู่ที่ 2.60% ต่อปี จากนั้นขยับเป็นขั้นบันได ปีที่ 3 อยู่ที่ 3.50% และ 3.40% ปีที่ 4-5 อยู่ที่ 4.00% และตั้งแต่ปีที่ 6 เป็นต้นไปจะอิง MRR ซึ่งเป็นอัตราลอยตัว (ข้อมูล ณ วันที่ 15 ตุลาคม 2569)
ยื่นกู้บ้านคนละหลัง PLUS ได้ถึงเมื่อไร
เปิดให้ยื่นตั้งแต่วันที่ 15 ตุลาคม 2569 ถึง 30 ธันวาคม 2573 หรือจนกว่าวงเงินจะเต็ม
กู้ได้สูงสุดเท่าไร
ข่าวรายงานเลข 3 ล้านบาทไม่ตรงกัน The Standard ระบุว่ากู้ได้ไม่เกิน 3 ล้านบาทต่อรายต่อหลักประกัน ส่วน Daily News ระบุว่าราคาบ้านไม่เกิน 3 ล้านบาท ควรสอบถามเงื่อนไขที่แน่นอนกับ ธอส. ก่อนวางแผนซื้อ
กู้ 1 ล้านบาท ผ่อนเดือนละเท่าไร
ตามที่ข่าวรายงาน กู้ 1 ล้านบาท ผ่อนนาน 40 ปี ค่างวดเริ่มต้นประมาณเดือนละ 3,600 บาท ตัวเลขนี้เป็นค่างวดช่วงดอกเบี้ยเริ่มต้นเท่านั้น เมื่อดอกเบี้ยขยับตามช่วงปี ค่างวดหรือสัดส่วนเงินต้นที่ตัดได้อาจเปลี่ยนไป
ต้องมีรายได้เท่าไรถึงจะกู้ได้
ข่าวยังไม่ได้ระบุตัวเลขรายได้ขั้นต่ำหรือสูงสุด ระบุเพียงว่าโครงการเปิดให้ประชาชนทั่วไปโดยมุ่งช่วยผู้มีรายได้น้อยถึงปานกลาง และเกณฑ์อื่นเป็นไปตามที่ ธอส. กำหนด ผู้สนใจควรสอบถามที่สาขาหรือ Call Center 0-2645-9000