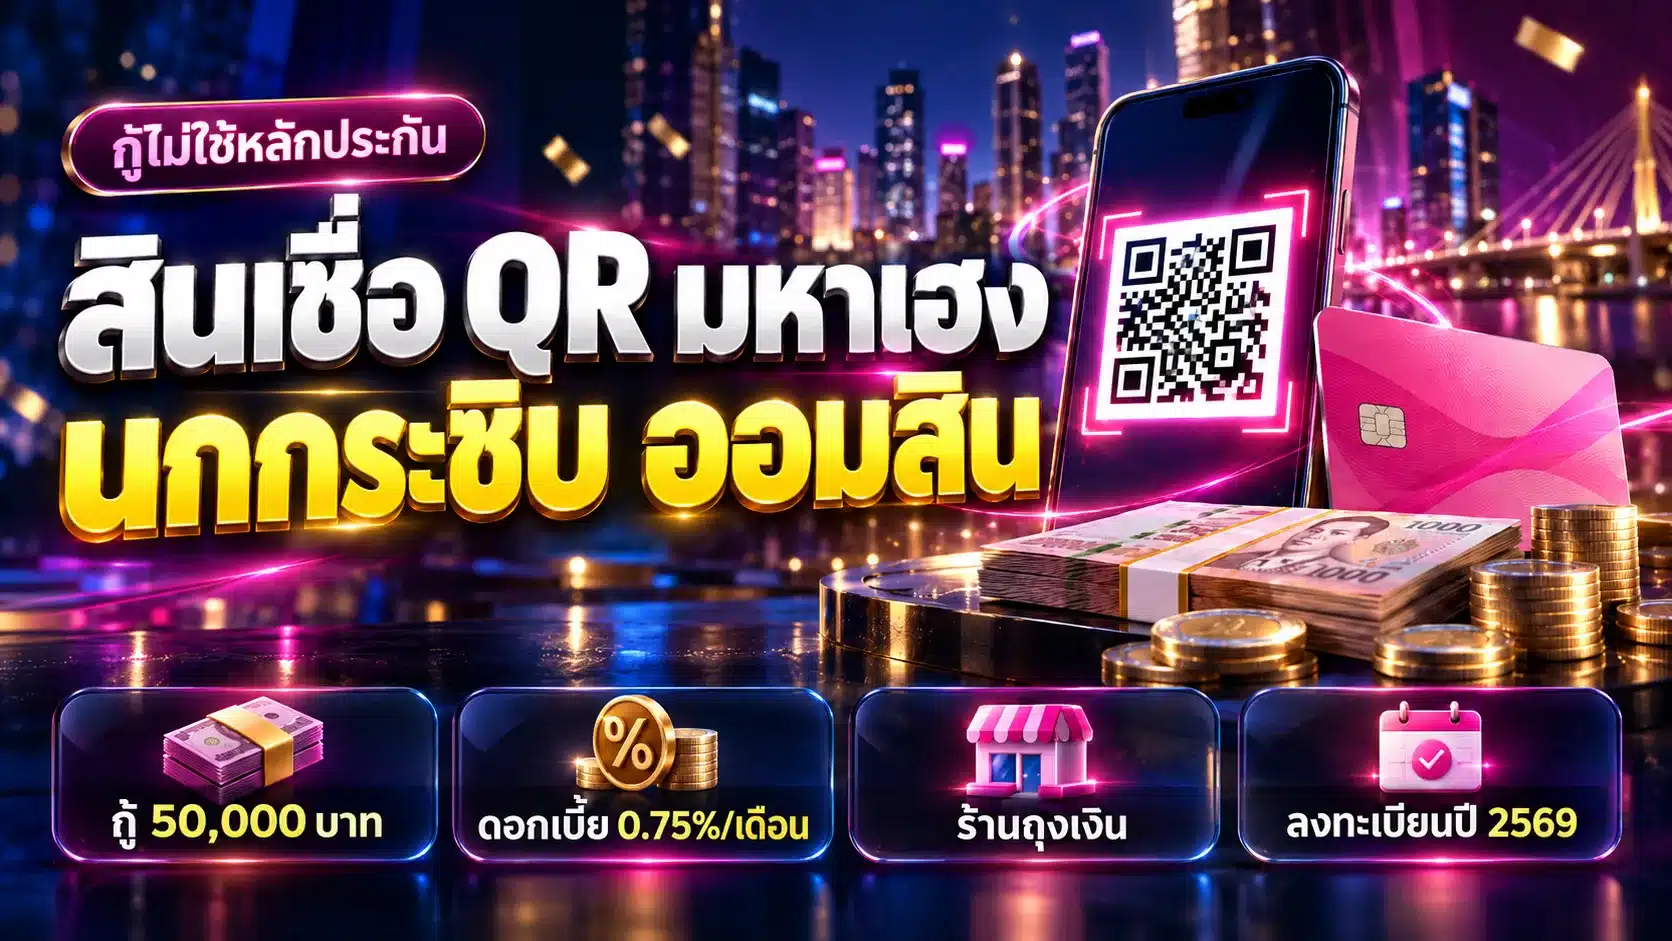
ธนาคารออมสินเปิดตัว “สินเชื่อออมสิน QR มหาเฮง x นกกระซิบ” สินเชื่อสำหรับพ่อค้าแม่ค้าและผู้ประกอบการร้านค้ารายย่อยที่รับเงินผ่านแอป “ถุงเงิน” จุดต่างคือใช้ AI วิเคราะห์ยอดขายจริงของร้านแทนการยื่นเอกสารแสดงรายได้แบบเดิม วงเงินกู้สูงสุด 50,000 บาทต่อราย หรือไม่เกิน 1.5 เท่าของยอดขายเฉลี่ยต่อเดือนย้อนหลัง 3 เดือน แล้วแต่จำนวนใดต่ำกว่า และไม่ต้องใช้หลักประกัน ผู้สนใจลงทะเบียนผ่านเว็บไซต์ www.gsb.or.th ได้ตั้งแต่ 24 กันยายน ถึง 31 ตุลาคม 2569 จากนั้นยื่นขอสินเชื่อจริงผ่านแอป “ออมสินมหาเฮง” ตั้งแต่ 1 ตุลาคม 2569 เป็นต้นไป (ข้อมูล ณ วันที่ 24 กันยายน 2569)
บทความนี้สรุปเงื่อนไขทั้งหมดที่ประกาศผ่านสื่อ ทั้งคุณสมบัติผู้กู้ วงเงิน อัตราดอกเบี้ย รูปแบบการชำระคืน ขั้นตอนลงทะเบียน และข้อควรระวังก่อนตัดสินใจกู้ โดยอ้างอิงรายงานข่าวที่เผยแพร่ ณ วันที่ 24 กันยายน 2569 เท่านั้น จุดไหนที่ข่าวยังไม่ระบุจะเขียนกำกับไว้ตรง ๆ ว่ายังไม่มีข้อมูล เพื่อให้ร้านค้านำไปวางแผนได้โดยไม่เข้าใจผิด
สินเชื่อ QR มหาเฮง นกกระซิบ คืออะไร
เป็นสินเชื่อของธนาคารออมสิน (GSB) ที่ต่อยอดจากโครงการ AI นกกระซิบ ซึ่งนำปัญญาประดิษฐ์มาวิเคราะห์ข้อมูลยอดขายจริงของร้านค้าที่รับเงินผ่านแอปถุงเงิน แล้วใช้ผลวิเคราะห์นั้นเป็นเกณฑ์พิจารณาอนุมัติวงเงินแทนเอกสารแสดงรายได้แบบเดิม สินเชื่อตัวนี้อยู่ภายใต้โครงการ ไทยช่วยไทย พลัส และเจาะกลุ่มร้านค้ารายย่อยที่มักเข้าไม่ถึงสินเชื่อในระบบ เพราะไม่มีสลิปเงินเดือน ไม่มีงบการเงิน และไม่มีหลักทรัพย์ค้ำประกัน
พูดให้เห็นภาพคือ ร้านค้าที่ขายของทุกวันและรับเงินผ่าน QR ของถุงเงินอยู่แล้ว ประวัติการค้าขายที่วิ่งผ่านระบบก็กลายเป็นหลักฐานรายได้ในตัวเอง ธนาคารจึงใช้ข้อมูลชุดนี้แทนการขอเอกสารกองโต ซึ่งเป็นแนวทางเดียวกับสินเชื่อกลุ่มนกกระซิบก่อนหน้านี้ อ่านพื้นฐานของระบบวิเคราะห์นี้เพิ่มเติมได้ที่บทความ สินเชื่อ AI นกกระซิบ แอปถุงเงิน วงเงิน-ดอกเบี้ยล่าสุด
AI “นกกระซิบ” ทำงานอย่างไร
AI นกกระซิบทำหน้าที่สรุปและวิเคราะห์ข้อมูลการค้าขายของร้าน เช่น ยอดขายที่รับผ่านแอปถุงเงิน แล้วส่งผลวิเคราะห์เข้าสู่กระบวนการพิจารณาสินเชื่อ ทำให้ธนาคารประเมินความสามารถในการชำระหนี้ของร้านค้าได้จากพฤติกรรมการขายจริง ไม่ใช่จากเอกสารที่ร้านค้ารายย่อยส่วนใหญ่ไม่มี หากอยากรู้จักที่มาของระบบนี้แบบละเอียด อ่านต่อได้ที่ มารู้จักกับ AI “นกกระซิบ” บนแอปฯ ถุงเงิน
ข้อสำคัญที่ต้องเข้าใจให้ตรงกันคือ การที่ AI ช่วยวิเคราะห์ไม่ได้แปลว่าทุกคนที่สมัครจะได้รับอนุมัติ ผลการพิจารณายังขึ้นอยู่กับหลักเกณฑ์ของธนาคาร ข้อมูลยอดขายที่ระบบเห็น และเงื่อนไขอื่นที่ธนาคารกำหนด
เกี่ยวข้องกับโครงการ “ไทยช่วยไทย พลัส” อย่างไร
สินเชื่อตัวนี้เป็นหนึ่งในมาตรการภายใต้โครงการไทยช่วยไทย พลัส ซึ่งมีร้านค้าถุงเงินเข้าร่วมอยู่แล้ว กลุ่มที่ยื่นกู้ได้จึงเป็นร้านค้าที่อยู่ในระบบนี้ ไม่ใช่ประชาชนทั่วไปที่ไม่มีหน้าร้านหรือไม่ได้รับเงินผ่านถุงเงิน การผูกสินเชื่อไว้กับโครงการช่วยให้ธนาคารมีข้อมูลธุรกรรมของผู้กู้อย่างต่อเนื่อง และเป็นเหตุผลสำคัญที่ทำให้ปล่อยกู้แบบไม่มีหลักประกันได้
คุณสมบัติผู้กู้และเงื่อนไขที่ต้องผ่าน
เงื่อนไขหลักมีสองชั้น คือต้องเป็นร้านค้าที่ใช้แอปถุงเงินในโครงการไทยช่วยไทย พลัส และต้องมียอดขายผ่านแอปถุงเงินตั้งแต่ 10,000 บาทต่อเดือนขึ้นไป ต่อเนื่องไม่น้อยกว่า 3 เดือน เหตุผลที่ต้องใช้ระยะเวลา 3 เดือนก็เพราะระบบต้องมีข้อมูลยาวพอจะคำนวณยอดขายเฉลี่ยต่อเดือน ซึ่งเป็นตัวตั้งในการคิดวงเงินอนุมัติ
แปลเป็นภาษาร้านค้าคือ ถ้าเพิ่งติดตั้งถุงเงินได้เดือนเดียว หรือรับเงินสดเป็นหลักจนยอดที่วิ่งผ่าน QR ไม่ถึงหลักหมื่นต่อเดือน ก็จะยังไม่เข้าเกณฑ์ในรอบนี้ ทางที่ทำได้คือเริ่มรับเงินผ่าน QR ถุงเงินให้สม่ำเสมอ เพื่อให้มีประวัติยอดขายไว้ใช้ในรอบถัดไป
- เป็นพ่อค้าแม่ค้าหรือผู้ประกอบการร้านค้ารายย่อยที่ใช้แอปถุงเงินในโครงการไทยช่วยไทย พลัส
- มียอดขายผ่านแอปถุงเงินตั้งแต่ 10,000 บาทต่อเดือนขึ้นไป
- ยอดขายดังกล่าวต้องต่อเนื่องไม่น้อยกว่า 3 เดือน
- ลงทะเบียนภายในช่วงเวลาที่ธนาคารกำหนด คือ 24 กันยายน ถึง 31 ตุลาคม 2569
วงเงินกู้และอัตราดอกเบี้ยเท่าไหร่
วงเงินกู้สูงสุด 50,000 บาทต่อราย หรือไม่เกิน 1.5 เท่าของยอดขายเฉลี่ยต่อเดือนย้อนหลัง 3 เดือน โดยยึดจำนวนที่ต่ำกว่าเป็นเกณฑ์ ส่วนดอกเบี้ยคิดในอัตราคงที่ (Flat Rate) 0.75% ต่อเดือน ซึ่งธนาคารระบุว่าคิดเป็นอัตราดอกเบี้ยที่แท้จริง (Effective Rate) ประมาณ 16.20% ต่อปี (ข้อมูล ณ วันที่ 24 กันยายน 2569 อัตราดอกเบี้ยและช่วงเวลารับลงทะเบียนอาจเปลี่ยนแปลงได้ตามประกาศของธนาคาร)
ตัวเลขสองตัวนี้ต้องอ่านคู่กันเสมอ เพราะดอกเบี้ยแบบ Flat Rate คิดจากเงินต้นตั้งต้นตลอดสัญญา ทำให้ตัวเลขต่อเดือนดูน้อย แต่เมื่อแปลงเป็นอัตราที่แท้จริงต่อปีจะสูงกว่าที่ตาเห็นมาก การเปรียบเทียบสินเชื่อระหว่างสถาบันการเงินจึงควรเทียบกันที่ Effective Rate ไม่ใช่เทียบตัวเลขต่อเดือน ผู้ที่อยากเข้าใจโครงสร้างการกำกับดูแลสถาบันการเงินไทยเพิ่มเติม อ่านได้ที่ ธนาคารแห่งประเทศไทยคืออะไร
| หัวข้อ | รายละเอียดตามที่ประกาศ |
|---|---|
| ชื่อสินเชื่อ | สินเชื่อออมสิน QR มหาเฮง x นกกระซิบ (ภายใต้โครงการไทยช่วยไทย พลัส) |
| วงเงินกู้ | สูงสุด 50,000 บาทต่อราย หรือไม่เกิน 1.5 เท่าของยอดขายเฉลี่ยต่อเดือนย้อนหลัง 3 เดือน แล้วแต่จำนวนใดต่ำกว่า |
| อัตราดอกเบี้ย | คงที่ (Flat Rate) 0.75% ต่อเดือน หรือประมาณ 16.20% ต่อปี (Effective Rate) |
| หลักประกัน | ไม่ต้องใช้หลักประกัน (Clean Loan) |
| รูปแบบวงเงิน | วงเงินหมุนเวียนระยะสั้น เบิกใช้ตามวงเงินที่อนุมัติ ชำระคืนแล้วนำวงเงินกลับมาใช้ใหม่ได้ ทบทวนวงเงินทุกปี |
| ระยะเวลาผ่อนชำระ | ข่าวไม่ได้ระบุจำนวนงวดหรือระยะเวลาผ่อนชำระที่แน่นอน |
| คุณสมบัติผู้กู้ | ร้านค้าถุงเงินในโครงการไทยช่วยไทย พลัส ยอดขายผ่านแอปตั้งแต่ 10,000 บาทต่อเดือน ต่อเนื่องไม่น้อยกว่า 3 เดือน |
| เอกสารที่ต้องใช้ | ไม่ได้ระบุรายการเอกสารชัดเจนในข่าว ระบบใช้ข้อมูลยอดขายจริงจากแอปถุงเงินผ่าน AI แทนเอกสารรายได้แบบเดิม |
| ลงทะเบียน | 24 กันยายน ถึง 31 ตุลาคม 2569 ผ่าน www.gsb.or.th |
| ยื่นขอสินเชื่อ | ตั้งแต่ 1 ตุลาคม 2569 เป็นต้นไป ผ่านแอปออมสินมหาเฮง |
ตัวอย่างการคำนวณวงเงินจากยอดขายเฉลี่ย
เพื่อให้เห็นภาพว่าเกณฑ์ 1.5 เท่าและเพดาน 50,000 บาททำงานร่วมกันอย่างไร ตารางด้านล่างเป็นการคำนวณเชิงอธิบายจากสูตรที่ธนาคารประกาศเท่านั้น ไม่ใช่ผลอนุมัติจริง และไม่ใช่การรับประกันว่าจะได้วงเงินตามตัวเลขนี้
| ยอดขายเฉลี่ยต่อเดือน (ย้อนหลัง 3 เดือน) | 1.5 เท่าของยอดขายเฉลี่ย | วงเงินตามเกณฑ์ (ยึดจำนวนที่ต่ำกว่า) |
|---|---|---|
| 10,000 บาท | 15,000 บาท | 15,000 บาท |
| 20,000 บาท | 30,000 บาท | 30,000 บาท |
| 33,000 บาท | 49,500 บาท | 49,500 บาท |
| 60,000 บาท | 90,000 บาท | 50,000 บาท (ติดเพดานสูงสุด) |
ไม่ต้องใช้หลักประกัน ต่างจากสินเชื่อทั่วไปอย่างไร
สินเชื่อนี้เป็นสินเชื่อแบบไม่มีหลักประกันหรือ Clean Loan คือไม่ต้องนำที่ดิน รถ หรือทรัพย์สินใดมาค้ำ สิ่งที่มาแทนที่หลักประกันคือข้อมูลยอดขายจริงที่วิ่งผ่านแอปถุงเงิน ซึ่งธนาคารตรวจสอบย้อนหลังได้โดยไม่ต้องรอเอกสารจากผู้กู้
จุดที่ต้องระวังคือ การไม่มีหลักประกันไม่ได้แปลว่าภาระหนี้เบาลง ถ้าผิดนัดชำระก็ยังเป็นหนี้ตามสัญญาและกระทบประวัติเครดิตเหมือนสินเชื่ออื่นทุกประการ ต่างกันแค่ขั้นตอนตอนขอกู้ที่เร็วขึ้นและใช้เอกสารน้อยลง
อีกจุดที่แตกต่างคือรูปแบบวงเงิน สินเชื่อนี้เป็นวงเงินหมุนเวียนระยะสั้นแบบ revolving credit เบิกใช้ได้ตามวงเงินที่อนุมัติ เมื่อชำระคืนแล้วนำวงเงินกลับมาใช้ใหม่ได้โดยไม่ต้องยื่นข้อมูลใหม่ และธนาคารจะทบทวนวงเงินทุกปี ทั้งนี้ข่าวไม่ได้ระบุจำนวนงวดหรือระยะเวลาผ่อนชำระที่ตายตัวเป็นเดือนหรือปี ผู้กู้จึงควรสอบถามรายละเอียดงวดชำระกับธนาคารโดยตรงก่อนเซ็นสัญญา
วิธีลงทะเบียนและขั้นตอนสมัคร
ขั้นตอนแบ่งเป็นสองช่วงชัดเจน คือลงทะเบียนผ่านเว็บไซต์ธนาคารก่อนในช่วง 24 กันยายน ถึง 31 ตุลาคม 2569 แล้วจึงยื่นขอสินเชื่อจริงผ่านแอปออมสินมหาเฮงตั้งแต่ 1 ตุลาคม 2569 เป็นต้นไป การลงทะเบียนไม่ใช่การอนุมัติ และไม่มีการรับประกันว่าผู้ลงทะเบียนทุกรายจะได้รับวงเงิน
- ตรวจสอบคุณสมบัติตัวเองก่อนว่ามียอดขายผ่านแอปถุงเงินตั้งแต่ 10,000 บาทต่อเดือน ต่อเนื่องอย่างน้อย 3 เดือนหรือไม่
- เข้าเว็บไซต์ www.gsb.or.th เพื่อลงทะเบียนภายในวันที่ 24 กันยายน ถึง 31 ตุลาคม 2569
- รอกำหนดการยื่นขอสินเชื่อผ่านแอปออมสินมหาเฮง ซึ่งเริ่มตั้งแต่วันที่ 1 ตุลาคม 2569 เป็นต้นไป
- ยื่นขอสินเชื่อในแอปออมสินมหาเฮง โดยระบบจะใช้ข้อมูลยอดขายจากแอปถุงเงินประกอบการพิจารณา
- รอผลพิจารณาจากธนาคาร แล้วอ่านเงื่อนไขวงเงิน ดอกเบี้ย และการชำระคืนให้ครบก่อนตกลงทำสัญญา
ข่าวไม่ได้ระบุรายการเอกสารแนบที่ต้องยื่นอย่างชัดเจน เพราะระบบออกแบบมาให้ใช้ข้อมูลยอดขายจริงจากแอปถุงเงินผ่าน AI แทนการยื่นเอกสารรายได้แบบเดิม หากธนาคารขอเอกสารเพิ่มเติมภายหลัง ให้ยึดตามประกาศของธนาคารเป็นหลัก
ข้อดีและข้อควรระวังก่อนตัดสินใจกู้
ข้อดีที่ชัดเจนคือเข้าถึงง่ายสำหรับร้านค้ารายย่อยที่ไม่มีเอกสารรายได้ ไม่ต้องหาหลักประกัน และวงเงินหมุนเวียนช่วยเรื่องสภาพคล่องรายวันได้ดีกว่าการกู้ก้อนเดียวจบ ส่วนข้อควรระวังอยู่ที่ต้นทุนดอกเบี้ยและวินัยในการใช้วงเงิน ซึ่งเป็นสิ่งที่ผู้กู้ต้องประเมินเองก่อนตัดสินใจ
- เทียบต้นทุนที่อัตราดอกเบี้ยที่แท้จริงประมาณ 16.20% ต่อปี ไม่ใช่มองแค่ตัวเลข 0.75% ต่อเดือน
- วงเงินหมุนเวียนใช้ซ้ำได้ ทำให้หนี้ค้างยาวได้ง่ายหากเบิกใหม่ทุกครั้งที่ชำระคืน ควรตั้งเพดานการใช้ของตัวเอง
- กู้เท่าที่ธุรกิจสร้างรายได้มาคืนได้จริง ไม่ควรกู้เต็มวงเงินเพียงเพราะอนุมัติมาเท่านั้น
- ยอดขายผ่าน QR ที่เพิ่มขึ้นมีผลต่อการทบทวนวงเงินในปีถัดไป การรับเงินผ่านถุงเงินอย่างสม่ำเสมอจึงมีประโยชน์ระยะยาว
- ระวังมิจฉาชีพแอบอ้างชื่อโครงการ ธนาคารให้ลงทะเบียนผ่าน www.gsb.or.th และยื่นกู้ผ่านแอปออมสินมหาเฮงเท่านั้น
อัปเดตข้อมูล: 25 กันยายน 2569 อ้างอิงประกาศและรายงานข่าว ณ วันที่ 24 กันยายน 2569 เงื่อนไข อัตราดอกเบี้ย และกำหนดวันรับลงทะเบียนอาจเปลี่ยนแปลงได้ ควรตรวจสอบกับธนาคารออมสินก่อนตัดสินใจทุกครั้ง
FAQ
สินเชื่อ QR มหาเฮง x นกกระซิบ คืออะไร
เป็นสินเชื่อของธนาคารออมสินภายใต้โครงการไทยช่วยไทย พลัส สำหรับพ่อค้าแม่ค้าและร้านค้ารายย่อยที่ใช้แอปถุงเงิน โดยใช้เทคโนโลยี AI นกกระซิบ วิเคราะห์ยอดขายผ่านแอปถุงเงินจริง มาเป็นเกณฑ์พิจารณาปล่อยกู้แทนการใช้หลักประกัน
AI นกกระซิบ คืออะไร เกี่ยวข้องกับสินเชื่อนี้อย่างไร
เป็นเทคโนโลยี AI ของธนาคารออมสินที่สรุปและวิเคราะห์ข้อมูลการค้าขายและยอดขายจากแอปถุงเงินของร้านค้า แล้วนำผลวิเคราะห์มาประกอบการพิจารณาอนุมัติวงเงิน ทำให้ผู้กู้ไม่ต้องใช้หลักประกัน
กู้ได้สูงสุดกี่บาท และคำนวณวงเงินจากอะไร
สูงสุด 50,000 บาทต่อราย หรือไม่เกิน 1.5 เท่าของยอดขายเฉลี่ยต่อเดือนย้อนหลังอย่างน้อย 3 เดือน โดยยึดจำนวนที่ต่ำกว่าเป็นเกณฑ์ ตัวเลขที่ได้รับจริงขึ้นอยู่กับผลพิจารณาของธนาคาร
ดอกเบี้ยสินเชื่อ QR มหาเฮง x นกกระซิบ เท่าไหร่
อัตราดอกเบี้ยคงที่แบบ Flat Rate 0.75% ต่อเดือน คิดเป็นอัตราดอกเบี้ยที่แท้จริงหรือ Effective Rate ประมาณ 16.20% ต่อปี ข้อมูล ณ วันที่ 24 กันยายน 2569 และอาจเปลี่ยนแปลงได้ตามประกาศของธนาคาร
ต้องมีหลักประกันหรือคนค้ำประกันไหม
ไม่ต้องใช้หลักประกัน เพราะเป็นสินเชื่อแบบ Clean Loan ที่ใช้ข้อมูลยอดขายจริงผ่านแอปถุงเงินแทน ส่วนเรื่องผู้ค้ำประกัน ข่าวไม่ได้ระบุไว้ชัดเจน ควรสอบถามธนาคารโดยตรงก่อนทำสัญญา อย่างไรก็ตามยังเป็นหนี้ตามสัญญาเต็มจำนวน หากผิดนัดชำระจะกระทบประวัติเครดิตเช่นเดียวกับสินเชื่ออื่น
สมัครอย่างไร และต้องมีคุณสมบัติอะไรบ้าง
ต้องเป็นร้านค้าที่ใช้แอปถุงเงินในโครงการไทยช่วยไทย พลัส มียอดขายผ่านแอปตั้งแต่ 10,000 บาทต่อเดือน ต่อเนื่องไม่น้อยกว่า 3 เดือน ลงทะเบียนผ่านเว็บไซต์ www.gsb.or.th ระหว่างวันที่ 24 กันยายน ถึง 31 ตุลาคม 2569 แล้วยื่นขอสินเชื่อผ่านแอปออมสินมหาเฮงตั้งแต่วันที่ 1 ตุลาคม 2569 เป็นต้นไป