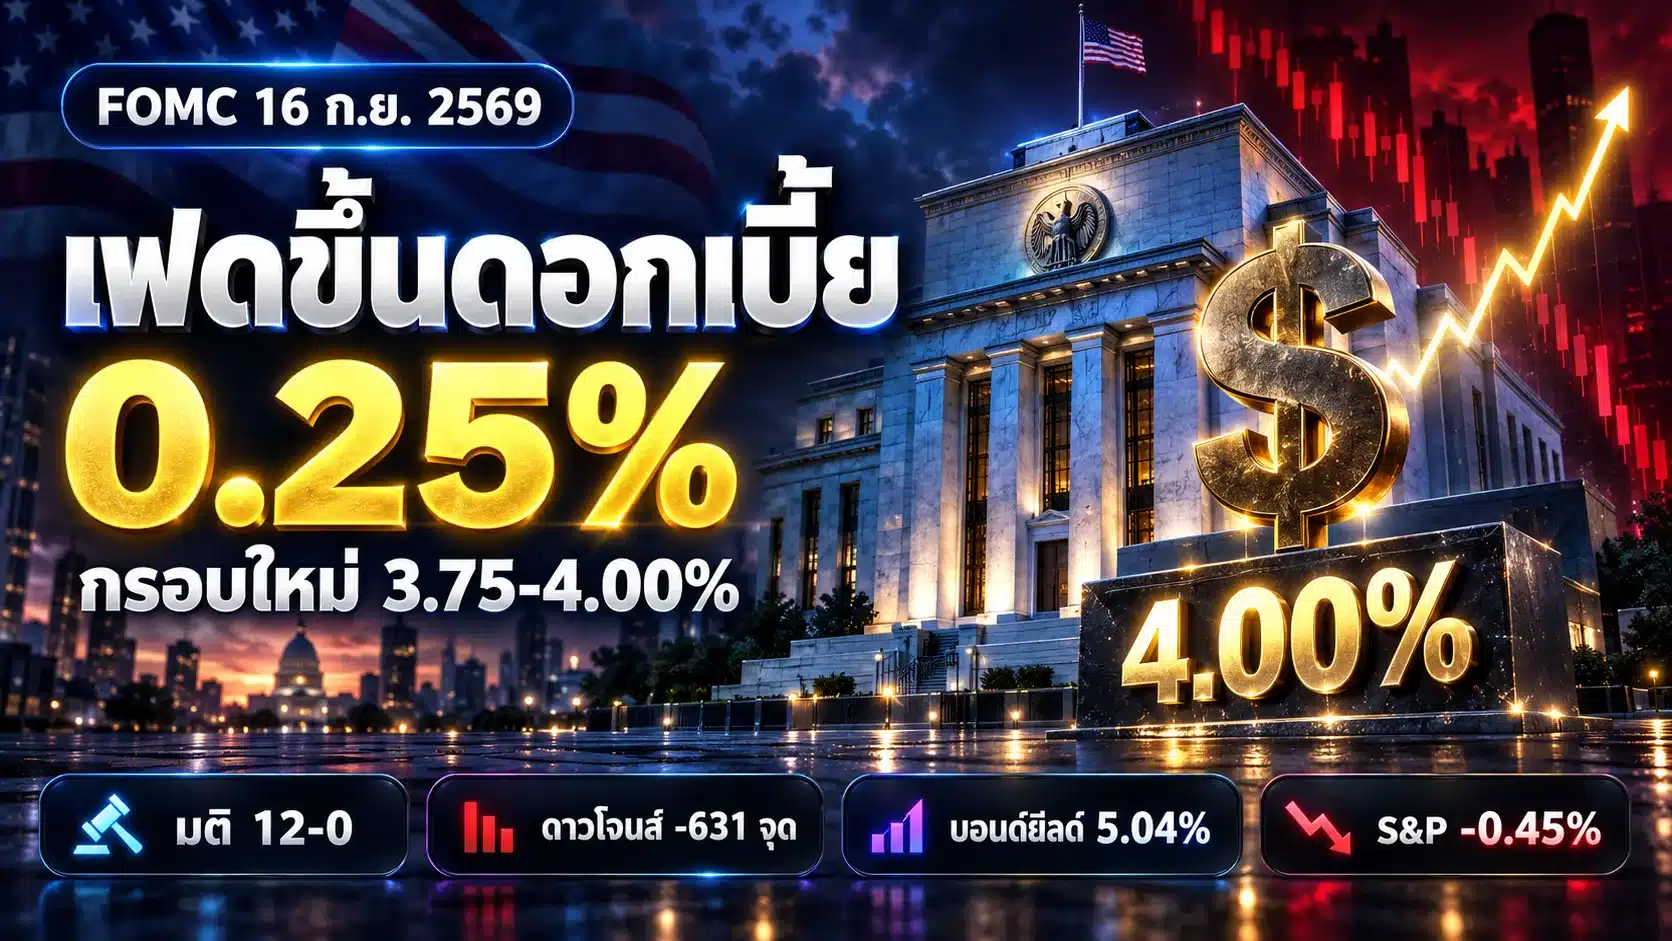
สรุปคำตอบก่อน: คณะกรรมการนโยบายการเงินธนาคารกลางสหรัฐฯ (FOMC) มีมติเอกฉันท์ 12-0 ขึ้นอัตราดอกเบี้ยนโยบาย 0.25% สู่กรอบ 3.75%-4.00% เมื่อวันที่ 16 ก.ย. 2569 ซึ่งเป็นการขึ้นดอกเบี้ยครั้งแรกนับตั้งแต่ปี ค.ศ. 2023 ตลาดตอบรับเชิงลบทันที ดัชนีดาวโจนส์ร่วง 631.21 จุด (-1.21%) ปิดที่ 52,461.90 จุด ขณะที่เงินดอลลาร์แข็งค่าขึ้นเทียบสกุลเงินหลัก และอัตราผลตอบแทนพันธบัตรสหรัฐฯ อายุ 10 ปี ทะลุ 5.04% สูงสุดตั้งแต่ปี ค.ศ. 2007 ซึ่งเป็นระดับที่มีหลายปัจจัยกดดันร่วมนอกเหนือจากมติเฟดครั้งนี้ สำหรับคนไทย แรงกระทบหลักมาทางค่าเงินบาทที่มีแนวโน้มอ่อนค่า ราคาทองคำที่ถูกกดดัน และทิศทางดอกเบี้ยเงินกู้-เงินฝากในระยะถัดไป (ข้อมูล ณ วันที่ 17 ก.ย. 2569)
Fed ดอกเบี้ยล่าสุด 16 ก.ย. 2569 ขึ้นเท่าไหร่ กรอบใหม่เท่าไหร่
ดอกเบี้ยนโยบายของเฟดตอนนี้อยู่ที่กรอบ 3.75%-4.00% หลังที่ประชุม FOMC วันที่ 16 ก.ย. 2569 ลงมติขึ้น 0.25% (25 basis points) ด้วยคะแนน 12-0 ไม่มีเสียงคัดค้านแม้แต่เสียงเดียว จุดที่ทำให้ข่าวนี้ใหญ่กว่าการปรับดอกเบี้ยรอบปกติ คือมันเป็นการขึ้นดอกเบี้ยครั้งแรกนับตั้งแต่ปี ค.ศ. 2023 หลังจากช่วงก่อนหน้านี้ตลาดคุ้นเคยกับทิศทาง “คงที่หรือลด” มาตลอด
ก่อนการประชุม ตลาดให้น้ำหนักถึง 88% ว่าเฟดจะขึ้นดอกเบี้ย 0.25% สู่ระดับ 4.00% ฉะนั้นตัวเลขจึงไม่ได้เหนือความคาดหมาย จุดที่น่าสังเกตคือมติออกมาเอกฉันท์ 12-0 ทั้งที่ประธานเฟดคนใหม่ถูกคาดว่าจะเป็นสายลดดอกเบี้ย ซึ่งเป็นตัวชี้ทิศทางรอบถัดไปมากกว่าตัวเลข 0.25% เอง
| รายการ | รายละเอียด (ข้อมูล ณ 17 ก.ย. 2569) |
|---|---|
| วันประชุม FOMC | 16 ก.ย. 2569 |
| ขนาดการปรับ | +0.25% (25bps) |
| กรอบดอกเบี้ยหลังปรับ | 3.75% – 4.00% |
| มติ | 12-0 เอกฉันท์ |
| ความสำคัญ | ขึ้นดอกเบี้ยครั้งแรกตั้งแต่ปี ค.ศ. 2023 |
Fed ขึ้นดอกเบี้ยทำไม เกิดจากอะไร
เหตุผลที่เฟดให้คือ เงินเฟ้อ “สูงเกินไปและนานเกินไปแล้ว” ตามถ้อยแถลงของประธานเฟด กลไกพื้นฐานคือเฟดใช้ดอกเบี้ยนโยบายเป็นเบรกและคันเร่งของเศรษฐกิจ ดอกเบี้ยสูงทำให้ต้นทุนกู้เงินแพงขึ้น การใช้จ่ายและการลงทุนชะลอ แรงกดดันด้านราคาจึงลดลง ในทางกลับกันดอกเบี้ยต่ำช่วยกระตุ้นการจ้างงานและการบริโภค แต่เสี่ยงให้เงินเฟ้อกลับมา
สิ่งที่ทำให้รอบนี้น่าสนใจเป็นพิเศษ คือมันเป็นการขึ้นดอกเบี้ยครั้งแรกภายใต้ประธานเฟดคนใหม่ Kevin Warsh ซึ่งประธานาธิบดีทรัมป์เลือกเข้ามาโดยคาดหวังว่าจะเป็นสายลดดอกเบี้ย แต่ Warsh กลับโหวตหนุนการขึ้นดอกเบี้ยแบบเอกฉันท์ และสื่อสารว่าภารกิจคุมเงินเฟ้อยังไม่จบ
แรงกดดันทางการเมืองที่สวนทางกับมติเฟด
วันเดียวกัน (16 ก.ย. 2569) ทรัมป์โพสต์วิจารณ์เฟดตรง ๆ เรียกร้องให้ลดดอกเบี้ยเหลือ “1% หรือต่ำกว่านั้น” พร้อมระบุว่าสหรัฐฯ “คือประเทศที่มีความน่าเชื่อถือดีที่สุดในโลก” ช่องว่างระหว่างสิ่งที่ฝ่ายการเมืองต้องการกับสิ่งที่คณะกรรมการลงมติจริง กลายเป็นประเด็นที่นักลงทุนจับตาไม่น้อยกว่าตัวเลขดอกเบี้ย เพราะมันสะท้อนคำถามเรื่องความเป็นอิสระของธนาคารกลาง
Dot Plot บอกอะไร
Dot Plot คือแผนภาพที่กรรมการเฟดแต่ละคนจุดคาดการณ์ดอกเบี้ยในอนาคตของตัวเอง รอบนี้ 16 จาก 18 กรรมการคาดว่าจะมีการขึ้นดอกเบี้ยอีกอย่างน้อย 1 ครั้งภายในปีนี้ และในกลุ่มนี้มี 4 คนที่เห็นว่าอาจขึ้นได้อีกถึง 2 ครั้ง เหลือเพียง 2 คนที่คาดว่าจะหยุดที่ครั้งนี้ครั้งเดียว แปลว่ากรอบ 3.75%-4.00% มีโอกาสไม่ใช่ปลายทางของวัฏจักรนี้
ตลาดตอบสนองอย่างไร หุ้นสหรัฐฯ และบอนด์ยีลด์
ตลาดหุ้นสหรัฐฯ ปิดลบทั้งกระดานในวันประกาศ โดยดาวโจนส์เสียหายหนักสุด ขณะที่แรงขายเกิดขึ้นในตลาดพันธบัตรพร้อมกันทั่วโลก ดันอัตราผลตอบแทน (yield) ขึ้นทำจุดสูงสุดหลายสิบปี ส่วนค่าเงินดอลลาร์แข็งค่าขึ้นเทียบสกุลเงินหลัก ขณะที่เงินปอนด์และยูโรอ่อนค่าลงหลังประกาศ
| ตลาด / สินทรัพย์ | ระดับ/การเปลี่ยนแปลงช่วงข่าวเฟด (ข้อมูล ณ 17 ก.ย. 2569) |
|---|---|
| ดาวโจนส์ (Dow Jones) | -631.21 จุด (-1.21%) ปิด 52,461.90 จุด |
| S&P 500 | -33.92 จุด (-0.45%) |
| Nasdaq Composite | -3.15 จุด (แทบไม่เปลี่ยนแปลง) |
| พันธบัตรสหรัฐฯ 10 ปี | ทะลุ 5.04% สูงสุดตั้งแต่ปี ค.ศ. 2007 |
| ค่าเฉลี่ย bond yield กลุ่ม G7 | 4.28% สูงสุดในรอบ 18 ปี |
| เยอรมนี 10 ปี | 3.55% สูงสุดตั้งแต่ปี ค.ศ. 2009 |
| อังกฤษ 10 ปี | 5.45% สูงสุดตั้งแต่ปี ค.ศ. 2007 |
| ญี่ปุ่น 10 ปี | ทะลุ 3% สูงสุดในรอบ 30 ปี |
| ดอลลาร์สหรัฐฯ | แข็งค่าเทียบสกุลหลัก (ปอนด์/ยูโรอ่อนค่า) |
ที่ต้องเข้าใจคือ bond yield ที่พุ่งทั่วโลกไม่ได้เกิดจากเฟดคนเดียว บทวิเคราะห์ระบุปัจจัยกดดันร่วมไว้หลายข้อ ได้แก่ หนี้สาธารณะที่อยู่ในระดับสูง เงินเฟ้อจากราคาน้ำมันที่ทะลุ 100 ดอลลาร์ต่อบาร์เรล สถานการณ์สงครามในตะวันออกกลาง และกระแสการลงทุนในโครงสร้างพื้นฐาน AI ที่ดูดเงินลงทุนมหาศาล การขึ้นดอกเบี้ยของเฟดจึงเป็นตัวเร่งบนแรงกดดันที่มีอยู่ก่อนแล้ว หากอยากเข้าใจว่าดัชนีหลักแต่ละตัวต่างกันอย่างไรก่อนอ่านตัวเลขเหล่านี้ อ่านเพิ่มที่ ดัชนีดาวโจนส์คืออะไร ต่างจาก Nasdaq และ S&P 500 ยังไง และดูตัวอย่างวันที่ตลาดเอเชียตอบรับข่าวลบได้ที่ ฮั่งเส็งปิดร่วงเพราะอะไร
Fed ดอกเบี้ยกระทบค่าเงินบาทและดอกเบี้ยไทยยังไง
ช่องทางกระทบที่เร็วที่สุดคือค่าเงินบาท เมื่อดอกเบี้ยสหรัฐฯ สูงขึ้น ผลตอบแทนจากการถือสินทรัพย์สกุลดอลลาร์ก็น่าสนใจขึ้นเทียบกับสินทรัพย์สกุลอื่น เงินทุนต่างชาติ (fund flow) มีแรงจูงใจไหลออกจากตลาดเกิดใหม่อย่างไทยกลับไปสหรัฐฯ ส่งผลให้เงินบาทมีแนวโน้มอ่อนค่า ข้อมูลที่ยืนยันได้คือเงินบาทเปิดตลาดเช้าวันพุธที่ 16 ก.ย. 2569 ที่ระดับ 33.32 บาทต่อดอลลาร์ ซึ่งเป็นระดับ “ก่อนรู้ผลประชุม” ดังนั้นถ้าจะใช้ตัวเลขค่าเงินตัดสินใจจริง ต้องเช็กเรตวันปัจจุบันอีกครั้งเสมอ
บาทอ่อนมีทั้งฝ่ายได้และฝ่ายเสีย ผู้ส่งออกและธุรกิจท่องเที่ยวมักได้ประโยชน์เพราะรายได้สกุลดอลลาร์แลกกลับได้บาทมากขึ้น ส่วนผู้นำเข้า คนที่ต้องจ่ายค่าเรียนหรือค่ารักษาต่างประเทศ นักเรียนนอก และคนที่ซื้อของออนไลน์ข้ามประเทศ จะเจอต้นทุนสูงขึ้นทันที รวมถึงต้นทุนพลังงานนำเข้าที่แพงขึ้นซ้อนกับราคาน้ำมันโลกที่สูงอยู่แล้ว
ส่วนดอกเบี้ยเงินกู้-เงินฝากในไทย ผลจะมาช้ากว่าและไม่ได้มาแบบอัตโนมัติ เพราะธนาคารพาณิชย์ไทยเดินตามอัตราดอกเบี้ยนโยบายของธนาคารแห่งประเทศไทย (ธปท.) ไม่ใช่ของเฟด สิ่งที่เฟดทำคือเพิ่ม “แรงกดดันทางอ้อม” ผ่านค่าเงินและกระแสเงินทุน ทำให้ ธปท. ต้องชั่งน้ำหนักเพิ่มขึ้นในการประชุมของตัวเอง หากถือสินเชื่อแบบดอกเบี้ยลอยตัว (MRR/MLR/MOR) นี่คือจังหวะที่ควรเริ่มคำนวณค่างวดเผื่อไว้ในกรณีดอกเบี้ยขยับขึ้น ไม่ใช่รอให้แบงก์แจ้ง
กระทบราคาทองคำและตลาดหุ้นไทยยังไง
ตามหลักการ ดอกเบี้ยขึ้นมักกดราคาทองคำ เพราะทองไม่มีดอกผลระหว่างถือ เมื่อพันธบัตรและเงินฝากให้ผลตอบแทนสูงขึ้น ต้นทุนค่าเสียโอกาสของการถือทองก็สูงตาม ยิ่งดอลลาร์แข็งค่ายังกดราคาทองในตลาดโลกอีกชั้น ก่อนวันประกาศผลประชุม ราคาทองรูปพรรณในไทยปรับลง 650 บาท เหลือ 68,400 บาท จากแรงกดดันดอลลาร์แข็งค่าและการคาดการณ์ว่าเฟดจะขึ้นดอกเบี้ย — ย้ำว่าตัวเลขนี้คือราคา ก่อน ทราบผลประชุมจริง ไม่ใช่ราคาหลังประกาศ ใครจะซื้อขายต้องเช็กราคาสมาคมค้าทองคำวันนั้นเอง รายละเอียดปัจจัยกำหนดราคาทองอ่านเพิ่มได้ที่ ราคาทองขึ้นลงเพราะอะไร
ฝั่งหุ้นไทย แรงกระทบมาสองทาง ทางแรกคือ fund flow ต่างชาติที่มีแนวโน้มไหลออกไปหาผลตอบแทนที่สูงขึ้นในสหรัฐฯ ทางที่สองคือต้นทุนการเงินของบริษัทจดทะเบียน โดยเฉพาะกลุ่มที่พึ่งพาสินเชื่อสูงหรือมีหนี้ระยะสั้นต้อง roll over บ่อย เช่น อสังหาริมทรัพย์ ลีสซิ่ง และกลุ่มที่ต้องลงทุนหนัก จะถูกกระทบมากกว่ากลุ่มที่กระแสเงินสดแข็ง ในทางกลับกัน ธนาคารและกลุ่มส่งออกมักได้ประโยชน์เชิงเปรียบเทียบ
| สินทรัพย์ / รายการ | เมื่อ Fed ขึ้นดอกเบี้ย (ทิศทางเชิงหลักการ) | เมื่อ Fed ลดดอกเบี้ย |
|---|---|---|
| ค่าเงินบาท | มีแนวโน้มอ่อนค่าเทียบดอลลาร์ | มีแนวโน้มแข็งค่า |
| ราคาทองคำ | ถูกกดดัน (ต้นทุนถือครองสูงขึ้น) | มักได้แรงหนุน |
| หุ้นไทย | ถูกกดดันจาก fund flow ไหลออกและต้นทุนการเงินสูง | สินทรัพย์เสี่ยงมักฟื้น |
| ดอกเบี้ยเงินกู้ในไทย | มีแรงกดดันให้ปรับขึ้น (ผ่านการตัดสินใจของ ธปท.) | มีโอกาสทยอยลด |
| ดอกเบี้ยเงินฝากในไทย | มีโอกาสขยับขึ้นตามทิศทางนโยบาย | มีแนวโน้มลดลง |
| พันธบัตร / bond yield | yield สูงขึ้น ราคาพันธบัตรเดิมลดลง | yield ลดลง ราคาพันธบัตรเดิมสูงขึ้น |
ตารางนี้เป็นทิศทางเชิงหลักการที่ใช้อ่านสถานการณ์ ไม่ใช่การพยากรณ์ตัวเลข และในความจริงแต่ละรอบอาจไม่เดินตามตำราเป๊ะ เพราะยังมีปัจจัยเฉพาะตัวอย่างราคาน้ำมัน ความเสี่ยงภูมิรัฐศาสตร์ และนโยบายในประเทศเข้ามาผสม
แนวโน้ม Fed ดอกเบี้ยครั้งต่อไป ประชุมรอบหน้าเมื่อไหร่
แนวโน้มที่สัญญาณจากเฟดชี้ไปคือยังมีโอกาสขึ้นดอกเบี้ยอีกอย่างน้อย 1 ครั้งภายในปีนี้ ตาม Dot Plot ที่กรรมการ 16 จาก 18 คนมองแบบนั้น สำหรับวันประชุมรอบถัดไป ยังไม่มีข้อมูลยืนยันวันที่แน่นอน ควรตรวจสอบปฏิทิน FOMC อย่างเป็นทางการสำหรับวันประชุมรอบถัดไป
คนไทยควรทำอะไรกับสินเชื่อ เงินฝาก และการลงทุน
- ทบทวนสินเชื่อดอกเบี้ยลอยตัวก่อน — ลองคำนวณค่างวดกรณีดอกเบี้ยขึ้น 0.25%-0.50% ว่ายังไหวไหม ถ้าตึงให้เริ่มคุยรีไฟแนนซ์หรือปรับโครงสร้างตั้งแต่ตอนที่ยังไม่มีปัญหา
- ระวังหนี้ระยะสั้นดอกเบี้ยสูง เช่น บัตรเครดิตและสินเชื่อหมุนเวียน เพราะเป็นก้อนที่ต้นทุนแพงอยู่แล้วและไม่รอทิศทางเฟด
- เงินฝาก/เงินสำรอง ในช่วงดอกเบี้ยขาขึ้น การล็อกเงินฝากประจำยาวมากอาจเสียโอกาส พิจารณาแบ่งเป็นช่วงอายุสั้น-กลางเพื่อทยอยต่ออายุที่ดอกเบี้ยใหม่
- คนมีภาระสกุลต่างประเทศ (ค่าเรียน ค่ารักษา ค่าสินค้านำเข้า) วางแผนทยอยแลกเงินเป็นงวด แทนการรอจังหวะเดียว เพราะบาทอาจอ่อนต่อได้
- นักลงทุน กระจายความเสี่ยงและอย่าตัดสินใจจากพาดหัวข่าววันเดียว ดัชนีร่วงหนึ่งวันไม่ใช่แนวโน้ม และตัวเลขทุกตัวในบทความนี้เป็นภาพ ณ วันที่ 16-17 ก.ย. 2569
- เช็กข้อมูลสดก่อนทำธุรกรรม ทั้งค่าเงินบาท ราคาทอง และมติ ธปท. รอบล่าสุด
สุดท้าย ธปท. ไม่จำเป็นต้องขึ้นดอกเบี้ยตามเฟด เพราะกรอบการตัดสินใจหลักคือเงินเฟ้อและภาวะเศรษฐกิจในประเทศ การจ้างงาน และหนี้ครัวเรือนของไทยเอง ทิศทางเฟดมีผลทางอ้อมผ่านค่าเงินและกระแสเงินทุนเท่านั้น ไม่ใช่คำสั่ง
อัปเดตข้อมูล: 17 ก.ย. 2569 (อ้างอิงผลการประชุม FOMC วันที่ 16 ก.ย. 2569) ตัวเลขดัชนีหุ้น ราคาทอง ค่าเงินบาท และอัตราดอกเบี้ยเปลี่ยนแปลงได้ตลอด กรุณาตรวจสอบข้อมูลล่าสุดก่อนนำไปใช้ตัดสินใจทางการเงิน บทความนี้เป็นการให้ข้อมูลเชิงความรู้ ไม่ใช่คำแนะนำการลงทุน
FAQ
ตอนนี้ดอกเบี้ย Fed อยู่ที่กี่เปอร์เซ็นต์
อยู่ที่กรอบ 3.75%-4.00% หลัง FOMC มีมติ 12-0 ขึ้นดอกเบี้ย 0.25% เมื่อวันที่ 16 ก.ย. 2569 ถือเป็นการขึ้นดอกเบี้ยครั้งแรกนับตั้งแต่ปี ค.ศ. 2023 ข้อมูล ณ วันที่ 17 ก.ย. 2569 ควรตรวจสอบมติรอบล่าสุดอีกครั้งหากอ่านบทความนี้ภายหลัง
Fed ประชุมกำหนดดอกเบี้ยครั้งต่อไปเมื่อไหร่
ยังไม่มีข้อมูลยืนยันวันที่แน่นอนของการประชุมรอบถัดไป ควรตรวจสอบปฏิทิน FOMC อย่างเป็นทางการสำหรับกำหนดการล่าสุด
ทำไมเฟดขึ้นดอกเบี้ยแม้ทรัมป์กดดันให้ลด
เฟดให้เหตุผลว่าเงินเฟ้อ “สูงเกินไปและนานเกินไปแล้ว” จึงต้องใช้ดอกเบี้ยเป็นเบรก ขณะที่ทรัมป์โพสต์เรียกร้องเมื่อ 16 ก.ย. 2569 ให้ลดดอกเบี้ยเหลือ 1% หรือต่ำกว่า แต่คณะกรรมการลงมติเอกฉันท์ 12-0 สวนทาง รวมถึงประธานเฟดคนใหม่ Kevin Warsh ที่ทรัมป์เลือกมาเอง
ดอกเบี้ย Fed กระทบค่าเงินบาทและดอกเบี้ยไทยยังไง
ดอกเบี้ยสหรัฐฯ ที่สูงขึ้นทำให้เงินทุนมีแรงจูงใจไหลกลับไปหาผลตอบแทนในสหรัฐฯ กดให้เงินบาทมีแนวโน้มอ่อนค่า (เปิดตลาด 16 ก.ย. 2569 ที่ 33.32 บาทต่อดอลลาร์ ก่อนรู้ผลประชุม) ส่วนดอกเบี้ยเงินกู้-เงินฝากไทยขึ้นกับมติของ ธปท. ไม่ใช่เฟดโดยตรง แต่ได้รับแรงกดดันทางอ้อมผ่านค่าเงินและกระแสเงินทุน
เฟดขึ้นดอกเบี้ยแล้วราคาทองคำและหุ้นไทยเป็นอย่างไร
ตามหลักการ ดอกเบี้ยขึ้นกดราคาทองเพราะต้นทุนค่าเสียโอกาสของการถือทองสูงขึ้น และดอลลาร์แข็งค่าซ้ำเติม ก่อนวันประกาศ ทองรูปพรรณไทยลง 650 บาท เหลือ 68,400 บาท ส่วนหุ้นไทยถูกกดดันจาก fund flow ไหลออกและต้นทุนการเงินของบริษัทที่สูงขึ้น ตัวเลขทองเป็นราคาก่อนทราบผลประชุม ต้องเช็กราคาวันปัจจุบันก่อนซื้อขาย
ธนาคารแห่งประเทศไทยจะปรับดอกเบี้ยตาม Fed หรือไม่
ไม่จำเป็นต้องตามเสมอไป ธปท. ตัดสินใจจากเงินเฟ้อ ภาวะเศรษฐกิจ การจ้างงาน และหนี้ครัวเรือนของไทยเป็นหลัก ทิศทางของเฟดมีผลทางอ้อมผ่านค่าเงินบาทและกระแสเงินทุนที่อาจบีบให้ ธปท. ต้องชั่งน้ำหนักมากขึ้น แต่ไม่ใช่กลไกอัตโนมัติ