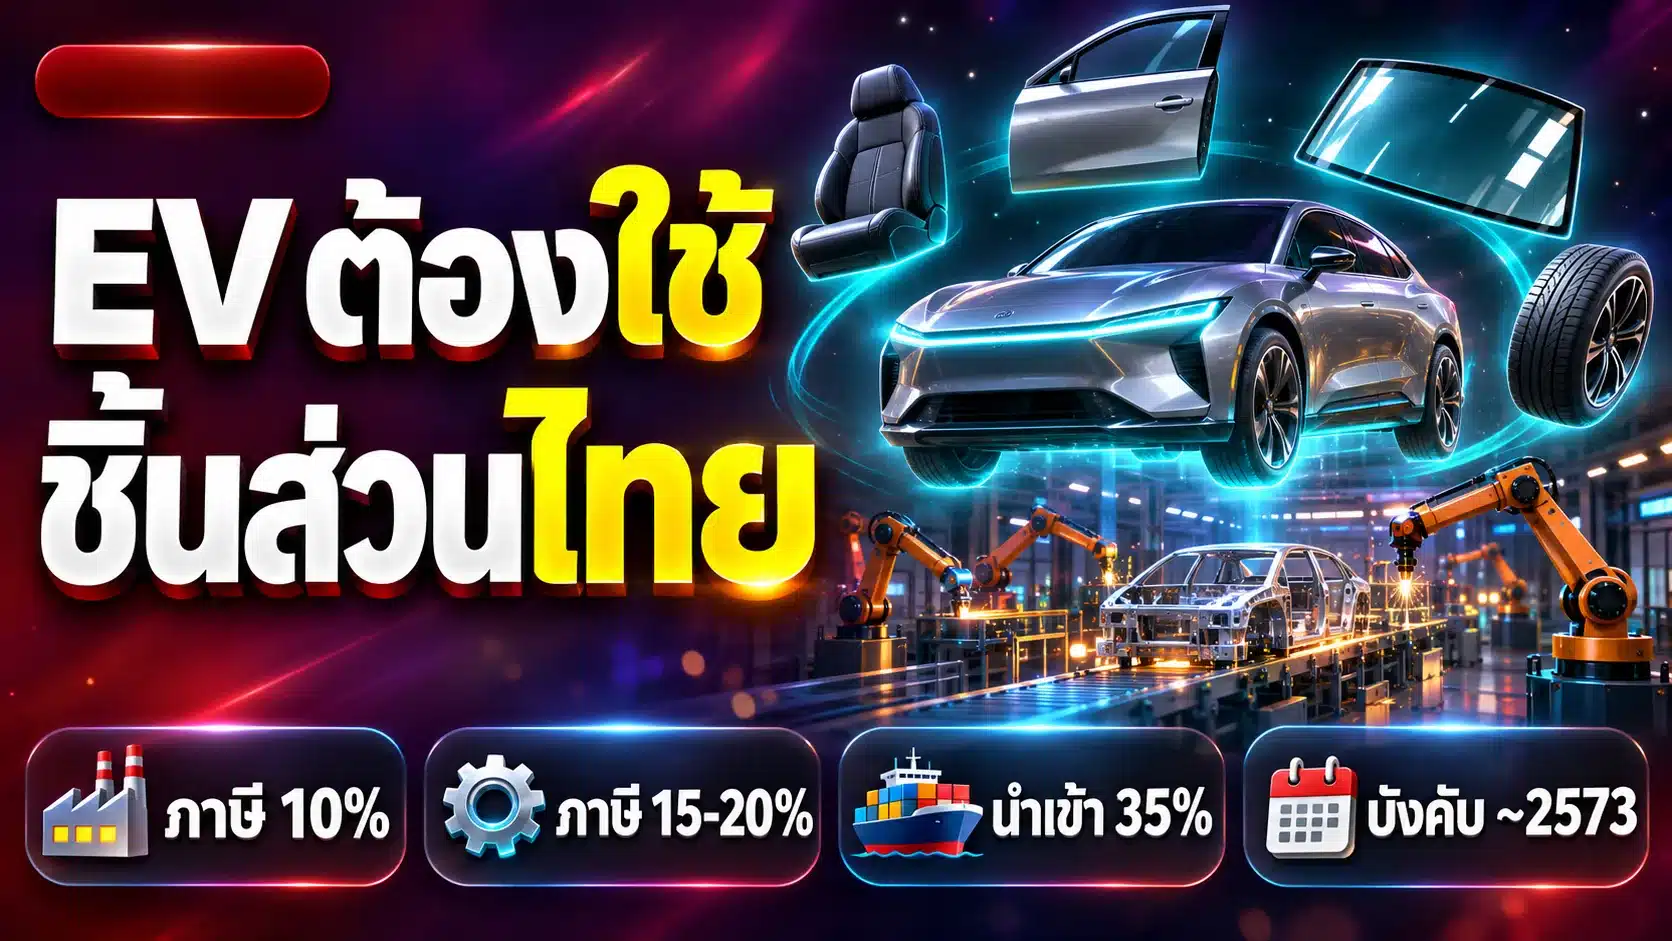
คำตอบสั้นสำหรับวงการยานยนต์ไฟฟ้าตอนนี้คือ กระทรวงการคลังกำลังปรับสูตรนับ Local Content ของรถ EV ใหม่ ให้นับจากชิ้นส่วนที่จับต้องได้จริงอย่างเบาะ ประตู กระจก และยาง แทนการนับต้นทุนบัญชีหรือค่าน้ำค่าไฟ พร้อมวางโครงภาษี 3 ระดับ คือ 10%, 15-20% และ 35% ตามระดับการผลิตในประเทศ โดยขั้นสุดท้ายจะบังคับใช้ภายในราว 3 ปี หรือประมาณปี 2573 (ข้อมูล ณ 7 พ.ย. 2569)
บทความนี้สรุปสิ่งที่ประกาศออกมาแล้วจริง แยกให้เห็นว่าตัวเลขไหนชัดเจน ตัวเลขไหนยังรอพิจารณา และผู้ซื้อรถหรือค่ายรถควรจับตาจุดใดต่อ โดยอ้างอิงจากรายงานของ THE STANDARD, MGR Online และ Thansettakij เท่านั้น
สรุปข่าว: คลังเปิดแผน EV 3 ขั้น ผูกภาษีกับ Local Content
ปลัดกระทรวงการคลัง ลวรณ แสงสนิท แถลงแผนรถยนต์ไฟฟ้า 3 ขั้น โดยขั้นที่ 3 จะบังคับใช้เกณฑ์ Local Content ภายในราว 3 ปี หัวใจของแผนคือการให้อัตราภาษีต่ำกับรถที่ผลิตในไทยและใช้ชิ้นส่วนในประเทศถึงเกณฑ์ และเก็บสูงกับรถที่นำเข้าทั้งคัน (ข้อมูล ณ 7 พ.ย. 2569)
ประเด็นหลักที่ประกาศออกมามีดังนี้
- เปลี่ยนวิธีนับ Local Content ให้ตัดต้นทุนบัญชีและการเงิน (ราว 15%) กับค่าน้ำค่าไฟ (5%) ออก แล้วนับจากชิ้นส่วนที่ระบุได้
- วางอัตราภาษี 3 ระดับ ได้แก่ 10%, 15-20% และ 35% ตามสถานะการผลิต
- กรมสรรพสามิตศึกษาการเพิ่มขั้นภาษีราว 10% เข้าไปในโครงสร้างภาษีตามชิ้นส่วน ซึ่งปัจจุบันมีเพียง 35% กับ 2%
- สัดส่วน Local Content ขั้นต่ำยังไม่เปิดเผย กรมสรรพสามิตจะหารือกับสภาอุตสาหกรรมแห่งประเทศไทย (ส.อ.ท.) เรื่องเกณฑ์ Made in Thailand
- โรงงานตามมาตรการ EV 3.0 และ 3.5 มีอยู่ 8 แห่ง มีผู้แสดงความจำนงเพิ่มแล้ว 1 ราย ซึ่งคาดว่าจะเป็นแห่งที่ 9 และอาจมีแห่งที่ 10 ตามมา
วันที่แถลงและแหล่งที่รายงาน
THE STANDARD รายงานเมื่อ 6 พ.ย. 2569 โดยเนื้อข่าวระบุว่าการแถลงเกิดขึ้นในวันที่ 5 พ.ย. 2569 ขณะที่ MGR Online รายงานในวันเดียวกัน (6 พ.ย. 2569) และรายงานว่า ครม. อนุมัติปรับภาษีนำเข้าเป็น 35% มีผล 1 ม.ค. 2570
สิ่งที่ควรจำคือ ข่าวนี้เป็น “แผน” ที่ประกาศทิศทาง บางส่วนมีมติชัดเจนแล้ว เช่น การปรับภาษีนำเข้าที่ ครม. อนุมัติ แต่บางส่วนยังอยู่ระหว่างศึกษาและหารือ เช่น อัตรา 15-20% และสัดส่วน Local Content ขั้นต่ำ ผู้อ่านจึงควรแยกสองกลุ่มนี้ออกจากกันเวลาตัดสินใจ
Local Content คืออะไร และทำไมต้องปรับสูตร
Local Content คือสัดส่วนชิ้นส่วนและมูลค่าของรถหนึ่งคันที่ผลิตหรือจัดหาจากในประเทศ ยิ่งสัดส่วนสูง ยิ่งแปลว่าการผลิตรถคันนั้นสร้างงานและซัพพลายเชนในไทยมาก รัฐจึงใช้ตัวเลขนี้เป็นเงื่อนไขในการให้สิทธิประโยชน์ทางภาษี
ในทางปฏิบัติ ตัวเลข Local Content ขึ้นกับว่า “นับอะไรบ้าง” ถ้านับรายการที่ไม่ใช่ชิ้นส่วนจริงรวมเข้าไปด้วย ตัวเลขอาจดูสูงทั้งที่การผลิตชิ้นส่วนในประเทศยังน้อย การปรับสูตรครั้งนี้จึงเป็นการเปลี่ยนนิยามให้สะท้อนการผลิตจริงมากขึ้น
สูตรเดิม vs สูตรใหม่
ตามรายงานของ THE STANDARD สูตรใหม่จะไม่นับต้นทุนบัญชีและการเงิน (ราว 15%) และค่าน้ำค่าไฟ (5%) ซึ่งเป็นรายการที่เคยถูกรวมอยู่ในการคำนวณ แต่จะหันมานับจากชิ้นส่วนที่ระบุตัวตนได้ ตัวอย่างที่ถูกยกขึ้นมาคือ
- เบาะนั่ง
- ประตู
- กระจก
- ยาง
ความหมายโดยรวมคือ ค่ายรถที่เคยอาศัยรายการต้นทุนแฝงช่วยดันตัวเลข อาจต้องหันมาจัดหาชิ้นส่วนจากผู้ผลิตในไทยมากขึ้นเพื่อให้ผ่านเกณฑ์ อย่างไรก็ตาม รายงานยังไม่ได้ระบุว่าแต่ละชิ้นส่วนมีน้ำหนักเท่าไร และสัดส่วนขั้นต่ำที่ต้องทำให้ได้ก็ยังไม่เปิดเผย จึงยังคำนวณไม่ได้ว่ารถรุ่นใดผ่านหรือไม่ผ่าน (ข้อมูล ณ 7 พ.ย. 2569)
อีกประเด็นที่ต้องติดตามคือการหารือระหว่างกรมสรรพสามิตกับ ส.อ.ท. เรื่องนิยาม Made in Thailand เพราะผลการหารือนี้น่าจะเป็นตัวกำหนดรายละเอียดว่าชิ้นส่วนแบบไหนนับได้ และต้องผ่านกระบวนการผลิตในไทยมากน้อยเพียงใด
เกณฑ์ภาษี 3 ระดับ: 10% / 15-20% / 35%
โครงภาษีใหม่แบ่งรถ EV ออกเป็น 3 กลุ่มตามสถานะการผลิต มีโรงงานและ Local Content ถึงเกณฑ์เสีย 10% มีโรงงานแต่ต่ำกว่าเกณฑ์เสีย 15-20% และนำเข้าทั้งคันเสีย 35% (ข้อมูล ณ 7 พ.ย. 2569)
| สถานะผู้ผลิต | อัตราภาษี | สถานะของตัวเลข |
|---|---|---|
| มีโรงงานในไทย และ Local Content ถึงเกณฑ์ | 10% | ประกาศในแผนแล้ว |
| มีโรงงานในไทย แต่ Local Content ต่ำกว่าเกณฑ์ | 15-20% | อยู่ระหว่างพิจารณา |
| นำเข้าทั้งคัน | 35% | ประกาศในแผนแล้ว |
ข้อสังเกตสำคัญคือ อัตรา 15-20% ยังอยู่ระหว่างพิจารณา ไม่ใช่ตัวเลขสุดท้าย ส่วนเกณฑ์ที่ใช้แบ่งว่า “ถึง” หรือ “ต่ำกว่า” ก็ยังไม่มีการประกาศสัดส่วนขั้นต่ำออกมา ผู้ที่ติดตามจึงควรถือว่าตารางนี้เป็นโครงสร้างตั้งต้น ไม่ใช่ราคาภาษีที่ใช้คำนวณได้ทันที
นอกจากนี้ยังมีภาษีตามชิ้นส่วนที่ใช้อยู่ในปัจจุบัน ซึ่งมี 2 อัตรา คือ 35% และ 2% โดยอัตรา 2% ใช้กับรถที่ผลิตด้วยแบตเตอรี่ในประเทศ กรมสรรพสามิตกำลังศึกษาเพิ่มขั้นกลางราว 10% เข้ามา (ข้อมูล ณ 7 พ.ย. 2569)
ไทม์ไลน์มาตรการ EV ที่ต้องจำ
จุดเวลาที่ชัดเจนตอนนี้มี 3 จุด คือ ครม. อนุมัติปรับภาษีนำเข้าเมื่อ 3 พ.ย. 2569, อัตราใหม่มีผล 1 ม.ค. 2570 และการบังคับใช้ Local Content ขั้นที่ 3 ราวปี 2573 (ข้อมูล ณ 7 พ.ย. 2569)
- 3 พ.ย. 2569 — ครม. อนุมัติปรับภาษีนำเข้าจาก 10% สำหรับรถ BEV และ 15% สำหรับรถ REEV ขึ้นเป็น 35% (MGR Online)
- 1 ม.ค. 2570 — วันที่อัตราภาษีนำเข้าใหม่ 35% มีผลบังคับใช้
- ราวปี 2573 — ขั้นที่ 3 ของแผน บังคับใช้เกณฑ์ Local Content ภายในราว 3 ปี
ระหว่างทางยังมีงานที่ต้องรอผล ได้แก่ การสรุปอัตรา 15-20% การเปิดเผยสัดส่วน Local Content ขั้นต่ำ การศึกษาขั้นภาษีราว 10% ในโครงสร้างภาษีตามชิ้นส่วน และการหารือกับ ส.อ.ท. เรื่องเกณฑ์ Made in Thailand ซึ่งทั้งหมดยังไม่มีกำหนดวันชัดเจนในรายงานที่อ้างอิง
ผลต่อค่ายรถและผู้ซื้อรถ EV
สำหรับค่ายรถ แผนนี้เป็นแรงจูงใจให้ลงทุนผลิตในไทยและใช้ชิ้นส่วนในประเทศมากขึ้น เพราะส่วนต่างระหว่างภาษี 10% กับ 35% กว้างมาก สำหรับผู้ซื้อ ตอนนี้ยังไม่มีตัวเลขราคารถที่เปลี่ยนแปลงจากแหล่งข่าวที่อ้างอิง จึงยังสรุปไม่ได้ว่ารุ่นใดจะแพงขึ้นหรือถูกลง (ข้อมูล ณ 7 พ.ย. 2569)
ฝั่งผู้ผลิต โรงงานตามมาตรการ EV 3.0 และ 3.5 มีอยู่แล้ว 8 แห่ง และมีผู้แสดงความจำนงเพิ่มอีก 1 ราย ซึ่งคาดว่าจะเป็นแห่งที่ 9 โดยรายงานไม่ได้เปิดเผยชื่อ และอาจมีแห่งที่ 10 ตามมา ค่ายที่ยังพึ่งการนำเข้าทั้งคันจะเผชิญภาษี 35% ตั้งแต่ 1 ม.ค. 2570 ขณะที่ค่ายที่มีโรงงานแล้วต้องเร่งดูว่าสัดส่วนชิ้นส่วนในประเทศของตัวเองจะผ่านสูตรใหม่หรือไม่ เมื่อสูตรตัดต้นทุนบัญชีและค่าสาธารณูปโภคออก
ฝั่งผู้ซื้อ สิ่งที่ทำได้ตอนนี้คือติดตามประกาศอย่างเป็นทางการ แทนการเชื่อข้อความที่ฟันธงราคาล่วงหน้า เพราะราคาขายจริงขึ้นกับหลายปัจจัยที่ยังไม่ประกาศ ทั้งอัตรา 15-20% ที่ยังพิจารณาอยู่ สัดส่วนขั้นต่ำ และการตัดสินใจด้านราคาของแต่ละค่าย ใครกำลังดูตลาดยานยนต์ภาพกว้าง ทั้งรถยนต์และสองล้อ อาจอ่านประกอบเรื่องสกู๊ตเตอร์ใหม่ Yamaha RW350 ปี 2027 เพื่อดูความเคลื่อนไหวของค่ายต่างๆ ในช่วงเดียวกัน
ส่วนนักลงทุนที่ถือหุ้นกลุ่มยานยนต์และชิ้นส่วน นโยบายภาษีลักษณะนี้มักเป็นปัจจัยที่ตลาดนำไปประเมินร่วมกับภาวะตลาดโดยรวม ซึ่งช่วงนี้ตลาดหุ้นไทยเองก็มีความผันผวน ดูบริบทเพิ่มได้ที่ดัชนี SET วันนี้ร่วง ทั้งนี้บทความนี้ไม่ใช่คำแนะนำการลงทุน
XPENG กับแผนตั้งโรงงานในไทย
XPENG มีแผนศึกษาการตั้งโรงงานในไทย แต่ยังไม่ได้ตัดสินใจ โดยรอความชัดเจนด้านนโยบายและภาษี ตามรายงานของ Thansettakij เมื่อ 18 ส.ค. 2569 รายงานดังกล่าวไม่ได้ระบุที่ตั้งหรือเงินลงทุน และยังไม่มีข้อมูลที่ยืนยันว่า XPENG เป็นรายใดในกลุ่มผู้แสดงความจำนงตั้งโรงงานตามมาตรการ
กรณีนี้สะท้อนภาพที่กว้างกว่าค่ายเดียว คือความชัดเจนของนโยบายภาษีและเกณฑ์ Local Content เป็นปัจจัยที่ผู้ผลิตใช้ประกอบการตัดสินใจลงทุน ยิ่งรายละเอียดอย่างสัดส่วนขั้นต่ำและอัตรา 15-20% ชัดเจนเร็วเท่าไร ค่ายรถก็วางแผนได้ง่ายขึ้นเท่านั้น
FAQ: คำถามที่พบบ่อยเรื่องภาษีและ Local Content รถ EV
Local Content ของรถ EV คืออะไร
Local Content คือสัดส่วนชิ้นส่วนและมูลค่าที่ผลิตหรือจัดหาภายในประเทศของรถหนึ่งคัน สูตรใหม่ที่กระทรวงการคลังเสนอจะไม่นับต้นทุนบัญชีและการเงิน (ราว 15%) และค่าน้ำค่าไฟ (5%) แต่จะนับจากชิ้นส่วนที่ระบุได้ เช่น เบาะ ประตู กระจก และยาง ส่วนสัดส่วนขั้นต่ำยังไม่เปิดเผย (ข้อมูล ณ 7 พ.ย. 2569)
ภาษี 10%, 15-20% และ 35% ใครเข้าเกณฑ์ไหน
ผู้ที่มีโรงงานในไทยและ Local Content ถึงเกณฑ์จะเสียภาษี 10% ผู้ที่มีโรงงานแต่ Local Content ต่ำกว่าเกณฑ์อยู่ที่ 15-20% ซึ่งยังอยู่ระหว่างพิจารณา ส่วนรถที่นำเข้าทั้งคันเสียภาษี 35% (ข้อมูล ณ 7 พ.ย. 2569)
ภาษีนำเข้ารถ EV 35% เริ่มเมื่อไร
ครม. อนุมัติเมื่อ 3 พ.ย. 2569 ให้ปรับภาษีนำเข้าจาก 10% สำหรับ BEV และ 15% สำหรับ REEV เป็น 35% โดยมีผลตั้งแต่ 1 ม.ค. 2570 ตามรายงานของ MGR Online (ข้อมูล ณ 7 พ.ย. 2569)
ช่วงปรับตัว 3 ปีของมาตรการ EV คืออะไร
แผนของกระทรวงการคลังแบ่งเป็น 3 ขั้น โดยขั้นที่ 3 จะบังคับใช้เกณฑ์ Local Content ภายในราว 3 ปี หรือประมาณปี 2573 ช่วงก่อนหน้านั้นจึงเป็นเวลาที่ค่ายรถและผู้ผลิตชิ้นส่วนต้องเตรียมตัวให้ถึงเกณฑ์ (ข้อมูล ณ 7 พ.ย. 2569)
XPENG จะตั้งโรงงานในไทยไหม
XPENG มีแผนศึกษาการตั้งโรงงานในไทย แต่ยังไม่ได้ตัดสินใจ โดยรอความชัดเจนด้านนโยบายและภาษี ตามรายงานของ Thansettakij เมื่อ 18 ส.ค. 2569 ยังไม่มีข้อมูลยืนยันเรื่องที่ตั้งหรือเงินลงทุน
แหล่งข้อมูล: THE STANDARD (6 พ.ย. 2569), MGR Online (6 พ.ย. 2569), Thansettakij (18 ส.ค. 2569) — ข้อมูล ณ 7 พ.ย. 2569